CIEN DIAS DE IRRESPONSABILIDAD.....


Publicado por
@MARCELYAN
Por Natalio Botana (Publicado en el Diario La Nación de hoy)
Nos arrastra una ola de irresponsabilidad. El medio específico de la política, se sabe, es el poder, pero ese instrumento puede transformarse en una rueda loca que gira con velocidad creciente sobre sí misma y oscurece, en quienes están montados sobre ella, la visión del mundo que los rodea. Esta metáfora pretende señalar que estamos perdiendo ciertos atributos sin los cuales la política deriva en una acción dominada por la irresponsabilidad de los gobernantes, el contrapoder de la calle y los liderazgos de ocasión.
¿Por qué subrayar el argumento de la irresponsabilidad? Debido a que la política es la acción social en la cual la responsabilidad representa un papel eminente. Responsabilidad en el sentido de la obligación moral del gobernante para prevenir errores posibles derivados de sus decisiones.
Por lo tanto, el ejercicio del poder es el que debe atender con más atención a las consecuencias previsibles e imprevisibles de sus propias acciones.
En estos cien días los argentinos hemos dilapidado este componente básico de la política. En las pantallas de televisión observamos el penoso desperdicio de centenares de litros de leche. Más difícil, acaso, resulta percibir otra privación no menos relevante. La responsabilidad es, en efecto, a la política lo que un buen alimento al organismo: otorga fortaleza e impide fracturas innecesarias.
¿Se ha pensado un momento, al cabo de esta agobiante dialéctica, dónde radica el origen último del conflicto entre el sector rural y el Gobierno? Para los voceros oficialistas se trata de la resistencia ilegal a una justa medida tendiente a mejorar la distribución del ingreso. Para la dirigencia contestataria y la oposición, se trata, en cambio, de una decisión mal hecha, sin consultas previas, que omite la necesaria intervención en los asuntos legales del Congreso Nacional.
Supongamos que el primero de estos argumentos sea el correcto. ¿Qué requisitos serían, en suma, necesarios para distribuir el ingreso -meta que compartimos- en la Argentina? De todos ellos, el más importante es aquel que postula que una política de distribución del ingreso, como cualquier otra política pública, debe efectuarse teniendo en cuenta los efectos de esa política y atendiendo a los imperativos constitucionales de nuestro régimen democrático.
Ninguna de estas condiciones se había cumplido hasta anteayer. La primera, porque parece que hemos olvidado que la pasión política, energía indispensable en la persona que busca obtener poder para gobernar, es una fuerza ciega si no está morigerada por la mesura.
Ya lo dijo Max Weber, en 1919, mientras en Alemania arreciaba el viento de la revolución: "La pasión no convierte a un hombre en político si no está al servicio de una causa y no hace de la responsabilidad para con esa causa la estrella que oriente su acción. Para eso se necesita (y ésta es la cualidad psicológica decisiva para el político) mesura, capacidad para dejar que la realidad actúe sobre uno sin perder el recogimiento y la tranquilidad, es decir, para guardar la distancia con los hombres y las cosas. El «no saber guardar distancia» es uno de los pecados mortales de todo político. ( ) El problema consiste, precisamente, en cómo puede conseguirse que vayan juntas en las mismas almas la pasión ardiente y la mesurada frialdad".
El cuadro que nos pinta Weber no puede ser más adecuado a nuestra circunstancia. Como en otras oportunidades, el imperio de las pasiones está imponiendo su férula sobre nuestro comportamiento.
Decíamos a comienzos de abril que cuando se desatan "las furias" oímos de inmediato su estrépito e ignoramos hacia qué suburbios de la civilización ellas nos conducen. Los meses pasan y las furias siguen creciendo para satisfacción de los extremistas y consternación de los moderados. Unas se alimentan en los establos del Estado; otras corren, francas, en la política callejera.
Esta disposición de las cosas -puro grito, agresión y tumulto- no sería factible si entre nosotros mediase la mesura. Lejos de ello: para desconcierto de los espectadores extranjeros (nosotros, los domésticos, ya estamos curados de espanto), el rasgo peculiar de nuestra política es la desmesura fabricada artificialmente. Salvo las tradiciones típicas de los temperamentos facciosos y excluyentes, nada podría hacernos imaginar esta ordalía de excesos en un contexto económico favorable. Lo que debía haber representado un umbral propicio al consenso se ha convertido en una invitación al combate.
La apropiación de un concepto belicista de la política tiene también efectos. Si el político no sopesa las consecuencias posibles de sus decisiones y no actúa con mesura, la distancia necesaria para gobernar, ínsita en la definición del régimen representativo, se acorta hasta desaparecer. Aunque se busque consolidar una praxis hegemónica del poder, no hay vallas ni resguardos. Es una hegemonía desnuda, paradójicamente débil.
De resultas de ello, entre nosotros prima la inmediatez: el poder reivindicado por los rebeldes de la calle, que no omiten escraches; los séquitos amparados por el Gobierno que los contrarrestan en el mismo espacio; la coacción oficial administrada con arbitrariedad hacia los presuntos enemigos; las movilizaciones oficialistas en la Plaza de Mayo y las contramovilizaciones opositoras en otros lugares y ciudades; las acciones criminales de sabotaje; las imágenes desbocadas de los gobernantes, confundidos en la plaza con sus seguidores y, luego, las un poco más serenas en una conferencia de prensa.
¿Es ésta, acaso, la única versión que podemos representar de la política democrática?
No nos engañemos. Estamos chapoteando en este barro de violencia y resentimientos porque no fijamos nuestra mirada en el norte de la responsabilidad. Si hablamos de distancia y mesura, podríamos postular que las instituciones de la Constitución serían un resorte adecuado para colmar el vacío de esas ausencias, Sin embargo, la lentitud para recurrir a ellas es tan visible como la rapidez para tomar la calle. Mientras el Congreso remedó hasta hace apenas cuarenta y ocho horas un órgano atrofiado que hacía de convidado de piedra en este conflicto, los sectores rurales afectados recurren a una Justicia ineficiente meses después de desencadenados los paros y las movilizaciones.
Fallamos, pues, por partida doble. En un caso, el más importante, por defecto voluntariamente querido de un gobierno que despreció la deliberación institucional; en el otro, por no atender suficientemente los resguardos y garantías de nuestra Constitución. Lo más triste de esta historia construida a manotazos de intemperancia, es que con un mínimo de mesura podrían encauzarse los antagonismos y recuperar el tiempo perdido. Pero la mesura estuvo contaminada por fantasmagóricas percepciones que, por todos lados, veían crecer la hidra de la conspiración.
Después de los discursos recientes parecería que estas percepciones se han modificado levemente con el envío al Congreso de la resolución ministerial acerca de las retenciones móviles. Es un punto de partida que, si bien por un lado abre un poco la hegemonía que concentra las decisiones en el Poder Ejecutivo, por otro apuesta a favor de una rápida votación a libro cerrado. Mientras tanto, conviene recordar que, en lugar de hacer política callejera, los sectores sociales deben actuar como grupos de presión frente a los legisladores y el Gobierno debe aceptar que el Congreso no es caja de ratificación sino de resonancia.


Nos arrastra una ola de irresponsabilidad. El medio específico de la política, se sabe, es el poder, pero ese instrumento puede transformarse en una rueda loca que gira con velocidad creciente sobre sí misma y oscurece, en quienes están montados sobre ella, la visión del mundo que los rodea. Esta metáfora pretende señalar que estamos perdiendo ciertos atributos sin los cuales la política deriva en una acción dominada por la irresponsabilidad de los gobernantes, el contrapoder de la calle y los liderazgos de ocasión.
¿Por qué subrayar el argumento de la irresponsabilidad? Debido a que la política es la acción social en la cual la responsabilidad representa un papel eminente. Responsabilidad en el sentido de la obligación moral del gobernante para prevenir errores posibles derivados de sus decisiones.
Por lo tanto, el ejercicio del poder es el que debe atender con más atención a las consecuencias previsibles e imprevisibles de sus propias acciones.
En estos cien días los argentinos hemos dilapidado este componente básico de la política. En las pantallas de televisión observamos el penoso desperdicio de centenares de litros de leche. Más difícil, acaso, resulta percibir otra privación no menos relevante. La responsabilidad es, en efecto, a la política lo que un buen alimento al organismo: otorga fortaleza e impide fracturas innecesarias.
¿Se ha pensado un momento, al cabo de esta agobiante dialéctica, dónde radica el origen último del conflicto entre el sector rural y el Gobierno? Para los voceros oficialistas se trata de la resistencia ilegal a una justa medida tendiente a mejorar la distribución del ingreso. Para la dirigencia contestataria y la oposición, se trata, en cambio, de una decisión mal hecha, sin consultas previas, que omite la necesaria intervención en los asuntos legales del Congreso Nacional.
Supongamos que el primero de estos argumentos sea el correcto. ¿Qué requisitos serían, en suma, necesarios para distribuir el ingreso -meta que compartimos- en la Argentina? De todos ellos, el más importante es aquel que postula que una política de distribución del ingreso, como cualquier otra política pública, debe efectuarse teniendo en cuenta los efectos de esa política y atendiendo a los imperativos constitucionales de nuestro régimen democrático.
Ninguna de estas condiciones se había cumplido hasta anteayer. La primera, porque parece que hemos olvidado que la pasión política, energía indispensable en la persona que busca obtener poder para gobernar, es una fuerza ciega si no está morigerada por la mesura.
Ya lo dijo Max Weber, en 1919, mientras en Alemania arreciaba el viento de la revolución: "La pasión no convierte a un hombre en político si no está al servicio de una causa y no hace de la responsabilidad para con esa causa la estrella que oriente su acción. Para eso se necesita (y ésta es la cualidad psicológica decisiva para el político) mesura, capacidad para dejar que la realidad actúe sobre uno sin perder el recogimiento y la tranquilidad, es decir, para guardar la distancia con los hombres y las cosas. El «no saber guardar distancia» es uno de los pecados mortales de todo político. ( ) El problema consiste, precisamente, en cómo puede conseguirse que vayan juntas en las mismas almas la pasión ardiente y la mesurada frialdad".
El cuadro que nos pinta Weber no puede ser más adecuado a nuestra circunstancia. Como en otras oportunidades, el imperio de las pasiones está imponiendo su férula sobre nuestro comportamiento.
Decíamos a comienzos de abril que cuando se desatan "las furias" oímos de inmediato su estrépito e ignoramos hacia qué suburbios de la civilización ellas nos conducen. Los meses pasan y las furias siguen creciendo para satisfacción de los extremistas y consternación de los moderados. Unas se alimentan en los establos del Estado; otras corren, francas, en la política callejera.
Esta disposición de las cosas -puro grito, agresión y tumulto- no sería factible si entre nosotros mediase la mesura. Lejos de ello: para desconcierto de los espectadores extranjeros (nosotros, los domésticos, ya estamos curados de espanto), el rasgo peculiar de nuestra política es la desmesura fabricada artificialmente. Salvo las tradiciones típicas de los temperamentos facciosos y excluyentes, nada podría hacernos imaginar esta ordalía de excesos en un contexto económico favorable. Lo que debía haber representado un umbral propicio al consenso se ha convertido en una invitación al combate.
La apropiación de un concepto belicista de la política tiene también efectos. Si el político no sopesa las consecuencias posibles de sus decisiones y no actúa con mesura, la distancia necesaria para gobernar, ínsita en la definición del régimen representativo, se acorta hasta desaparecer. Aunque se busque consolidar una praxis hegemónica del poder, no hay vallas ni resguardos. Es una hegemonía desnuda, paradójicamente débil.
De resultas de ello, entre nosotros prima la inmediatez: el poder reivindicado por los rebeldes de la calle, que no omiten escraches; los séquitos amparados por el Gobierno que los contrarrestan en el mismo espacio; la coacción oficial administrada con arbitrariedad hacia los presuntos enemigos; las movilizaciones oficialistas en la Plaza de Mayo y las contramovilizaciones opositoras en otros lugares y ciudades; las acciones criminales de sabotaje; las imágenes desbocadas de los gobernantes, confundidos en la plaza con sus seguidores y, luego, las un poco más serenas en una conferencia de prensa.
¿Es ésta, acaso, la única versión que podemos representar de la política democrática?
No nos engañemos. Estamos chapoteando en este barro de violencia y resentimientos porque no fijamos nuestra mirada en el norte de la responsabilidad. Si hablamos de distancia y mesura, podríamos postular que las instituciones de la Constitución serían un resorte adecuado para colmar el vacío de esas ausencias, Sin embargo, la lentitud para recurrir a ellas es tan visible como la rapidez para tomar la calle. Mientras el Congreso remedó hasta hace apenas cuarenta y ocho horas un órgano atrofiado que hacía de convidado de piedra en este conflicto, los sectores rurales afectados recurren a una Justicia ineficiente meses después de desencadenados los paros y las movilizaciones.
Fallamos, pues, por partida doble. En un caso, el más importante, por defecto voluntariamente querido de un gobierno que despreció la deliberación institucional; en el otro, por no atender suficientemente los resguardos y garantías de nuestra Constitución. Lo más triste de esta historia construida a manotazos de intemperancia, es que con un mínimo de mesura podrían encauzarse los antagonismos y recuperar el tiempo perdido. Pero la mesura estuvo contaminada por fantasmagóricas percepciones que, por todos lados, veían crecer la hidra de la conspiración.
Después de los discursos recientes parecería que estas percepciones se han modificado levemente con el envío al Congreso de la resolución ministerial acerca de las retenciones móviles. Es un punto de partida que, si bien por un lado abre un poco la hegemonía que concentra las decisiones en el Poder Ejecutivo, por otro apuesta a favor de una rápida votación a libro cerrado. Mientras tanto, conviene recordar que, en lugar de hacer política callejera, los sectores sociales deben actuar como grupos de presión frente a los legisladores y el Gobierno debe aceptar que el Congreso no es caja de ratificación sino de resonancia.
Comentarios
@MARCELYAN
19/06/2008
Excelente artículo publicado hoy en el Diario La Nación. De lo mejorcito que leí en todos estos 100 días.
Marcelo "Un poco de cordura a la izquierda..." Marcelyan
Marcelo "Un poco de cordura a la izquierda..." Marcelyan
@MARCELYAN
19/06/2008
Quique:
Dejando en claro que mi postura en este tema es que creo que a ambas partes les asiste una parte de la verdad, y no la verdad abosluta, dejo también asentado que me ambos (campo y gobierno) me tienen las pelotas llenas.
Por eso cuando en estos foros, se argumentan cosas a favor o en contra de una de las partes, mi intención es postear la contraparte, porque generalmente pecamos de mirar hacia un solo lado que por lo general es el que más nos conviene.
Los dos (campo y gobierno) están tratando de demostrar quien la tiene más larga, pero los cortes de rutas que están imponiendo (y de los cuales estoy absolutamente en contra), resulta que pasaron a ser ilegales en esta situación. Cuando los Moyano's boys hicieron lo mismo, o cuando desde hace un año la llamada ruta del Mercosur no puede ser utilizada en uno de sus tramos, ningún juez y/o fiscal "Independiente" intervino.
Las retenciones son legítimas, el porcentaje de las mismas quizás no. Pero en lugar de que el Gobierno aplicara los mismos procedimientos que rigen para casos de conflictos laborales, es decir la conciliación obligatoria en la cual se retrotrae la situación al estado anterior al inicio de la diferencia entre las partes, prefirió mostrar esto como una lucha entre clases y de esa forma enfrentar a Argentinos contra Argentinos.
Y que no digan que no sabían que eso iba a ocurrir.
Los del campo, en lugar de hacer un paro, el cual tienen todo su derecho a hacerlo, deciden cortar las rutas y con eso desabastecer a todo el país. Pedazos de imbéciles!!!
Marcelo "Ya me tienen podrido, los unos y los otros" Marcelyan
@MARCELYAN
19/06/2008
En cuanto a Natalio Botana, admito que no sabía quien era hasta hoy, pero con solo poner en un buscador entre comillas su nombre y apellido, obtuve este resultado:
NATALIO BOTANA, Director del Departamento de Ciencia Política y RelacionesI nternacionales de la Universidad, Torcuato Di Tella.
Doctor en Ciencias Políticas y Sociales por la Universidad de Lovaina
Profesor y Director del Departamento de Ciencia Política y Gobierno en la Universidad Torcuato Di Tella y Miembro de Número de la Academia Nacional de Ciencias Morales y Políticas y de la Academia Nacional de la Historia.
Es autor de varios libros, como “La República vacilante” y “El siglo de la libertad y el miedo”, artículos publicados en revistas nacionales y extranjeras y obras en colaboración.
Ha dictado cursos y seminarios en diversas universidades americanas y europeas. En 1979 obtuvo la Beca Guggenheim y en 1995 el Premio Consagración Nacional en Historia y Ciencias Sociales. Ha sido Visiting Fellow en el St. Antony’s College de la Universidad de Oxford y Profesor Visitante en el Instituto Universitario José Ortega y Gasset de la Universidad Complutense de Madrid. Es colaborador exclusivo del diario La Nación y es miembro fundador del Círculo de Montevideo que preside Julio María Sanguinetti.
Marcelo "Google" Marcelyan
@MARCELYAN
19/06/2008
Quique:
Tal como dije anteriormente, los dos posteos fueron (aún sin estar de acuerdo con lo que están haciendo con los cortes de ruta) para ver la otra moneda de tus posteos. Por eso te lo dirijí a vos.
La cuestión no es si Moyano o quien sea cortó uno o cien días, el estado de derecho debe regir al segundo en que la sociedad ve restingidos sus derechos.
Un gobierno que gobierna, hace valer ese estado de derecho como hizo Rodriguez Zapatero en España, se los saca utilizando la fuerza pública que es la forma que tiene el gobierno de hacer cumplir las normas establecidas (y que generalmente hacen tanto los gobiernos serios de derecha o de izquierda)
Ahora si tanto la intención de este gobierno es gobernar convocando a Plaza de Mayo y utilizar la cadena nacional para decirle a los otros "Yo la tengo más grande" y a su vez los otros efectúan más cortes para decirle al gobierno "No, más grande la tenemos nosotros", entonces mi querido amigo... tiempos negros se avecinan.
También te envío un afectuoso saludo.
Marcelo "Todo pueblo tiene el gobierno que SE LES PARECE" Marcelyan
@CANONET
19/06/2008
Agrego a lo expresado por YO_LILY algo que no se puede pasar por alto. La Presidenta de los argentinos ha sido presidenta de la Comisión de Asuntos Constitucionales del Senado.
Si tardó 100 días en darse cuenta que esto debió ser tratado por el Congreso, que es el órgano a quien la Constitución le asigna la función de fijar los impuestos, también me da temor.
El Código Aduanero, en cuyas disposiciones se afirma el Ejecutivo, no puede ser superior a nuestra Ley Fundamental bajo ningún punto de vista. La facultad de crear una carga tributaria -o definir o modificar los elementos esenciales de un tributo- es por un lado exclusiva y por otro excluyente del Congreso de la Nación.
Me surge otra pregunta ¿Hace 100 días no eran necesarios los 30 hospitales y hoy sí? ¿Porqué no se incluyeron en el presupuesto de este año? Hacen falta profesionales en muchos de los ya existentes. En la provincia de Buenos Aires hay establecimientos sin guardias pediátricas. En otros, la mayoría, se dan turno para uno o dos meses en la misma especialidad.
Gobernar un país como este no es tarea fácil, es insalubre diría yo. Hay que reconocerle un mérito a la presidenta. No tengo conocimiento que haya firmado un solo Decreto de Necesidad y Urgencia. Su esposo anduvo en los 260 o 270 en su período presidencial.
Mi deseo es que los señores legisladores se pongan a laburar cuanto antes, para eso les pagamos y muy bien, que voten a conciencia, no bajo la presión de la obediencia debida al jefe político. Y que la gente del campo acepte la resolución si los legisladores actúan como deseo que lo hagan.
Agustín:)
@CANONET
19/06/2008
"es opción del gobierno fijar las retenciones aduaneras, ya que la constitución nacional así lo determina"
¿Qué artículo de la Constitucion lo dice? Yo tengo la reformada de 1994 y no expresa eso en ningún lado.
Agustín:)
¿Qué artículo de la Constitucion lo dice? Yo tengo la reformada de 1994 y no expresa eso en ningún lado.
Agustín:)
@CANONET
19/06/2008
Ley 21.453
Artículo 13 Comuníquese, publíquese, dése a la Dirección Nacional del Registro Oficial y archívese.
FIRMANTES
VIDELA - Martínez de Hoz
No facultarían al Legislativo, como lo marca la Constitución, porque ellos la violaron.
Agustín:)
Artículo 13 Comuníquese, publíquese, dése a la Dirección Nacional del Registro Oficial y archívese.
FIRMANTES
VIDELA - Martínez de Hoz
No facultarían al Legislativo, como lo marca la Constitución, porque ellos la violaron.
Agustín:)
@CANONET
19/06/2008
Título: Las retenciones a la exportación ¿Un impuesto inconstitucional?
Autor: Sanabria, Pablo D.
Publicado en: LA LEY 18/03/2008, 1
SUMARIO: I. Naturaleza Jurídica del gravamen. - II. Origen histórico de las retenciones a la exportación. - III. El factor económico: Argumentos utilizados históricamente para fundamentar la aplicación de las retenciones. - IV. El marco normativo: Los artículos de la Constitución Nacional y el Código Aduanero. - V. La violación de garantías constitucionales. El principio de legalidad. - VI. La falta de basamento jurídico constitucional de las facultades previstas en cabeza del Poder Ejecutivo. - VII. El criterio adoptado por la Corte Suprema de Justicia. - VIII. Conclusiones.
El presente trabajo tiene por objeto demostrar, mediante un estudio objetivo del tema, la colisión existente entre las llamadas retenciones a la exportación, tal como hoy se encuentran configuradas, y nuestra Constitución Nacional.
I. Naturaleza jurídica del gravamen
El gravamen en estudio integra la categoría de los llamados "impuestos aduaneros" o "derechos de aduana", que fuera definida por Giuliani Fonrouge como aquellos pertenecientes al Estado Nacional con exclusión de toda otra autoridad, en virtud de lo establecido en los arts. 4, 9 y 75 inc. 1°, de la Constitución y que consisten en gravámenes a la importación o la exportación de las mercaderías o productos (1).
Como vemos, dentro del género que son los tributos, el gravamen en estudio representa un impuesto. Estos han sido definidos como las prestaciones, por lo regular en dinero, al Estado y demás entidades de derecho público, que las mismas reclaman, en virtud de su poder coactivo, en forma y cuantía determinadas unilateralmente y sin contraprestación especial, con el fin de satisfacer las necesidades colectivas (2).
El hecho imponible que origina la obligación fiscal en el caso es el despacho de la mercadería con fines de exportación.
Es importante que ello quede aclarado para que no se confunda este tipo de impuesto con las tasas que se exigen por las operaciones de embarque o desembarque de las mercaderías, o por operaciones conexas como son la tasa de estadística, la tasa de almacenaje o la tasa de comprobación.
II. Origen histórico de las retenciones a la exportación
Los derechos aduaneros han tenido una particular trascendencia en nuestra historia institucional. El origen de los mismos se remonta a épocas anteriores al nacimiento del país como nación independiente y soberana. El acaecimiento de la Revolución de Mayo los encuentra vigentes como parte del sistema fiscal de España aplicables al Virreinato del Río de la Plata, constituyéndose en uno de los motivos determinantes del movimiento revolucionario de 1810 (3).
Dicha relevancia se debió, principalmente, a la incidencia que los derechos de exportación tenían en la conformación del tesoro nacional. No debe olvidarse que en ese momento las aduanas exteriores constituían la principal fuente de recursos (4). Así Linares Quintana recuerda que uno de los más graves y delicados problemas que debieron afrontar los constituyentes de 1853, al organizar constitucionalmente la Nación, fue, sin duda alguna, el que planteaba la determinación de los recursos del gobierno nacional, y por ende, la distribución del poder impositivo entre los órdenes gubernativos nacional y provincial que iban a ser instituidos por el código político que elaboraban (5).
No obstante ello, y más allá de la importancia que siempre tuvieron los impuestos a la exportación en la conformación del erario público nacional, lo cierto es que los mismos sólo han sido aplicados en forma permanente a partir del año 1967, con la sanción de la ley 17.198 donde se estableció este impuesto para numerosas mercaderías (6).
Desde 1930, en virtud de las nuevas condiciones mundiales (crisis de 1929 y Segunda Guerra Mundial), la Argentina, al igual que el resto del mundo, abandonó la política librecambista sostenida desde 1860 y se embarcó en una transformación del marco regulatorio de la actividad económica y en una drástica ampliación de la presencia del Estado. De ese modo se buscaba obtener beneficios de la exportación de productos por medio del mercado oficial de divisas. En el año 1958 eso se modificó con el dictado de una serie de decretos que suprimieron en apariencia el control de cambios que se había originado en 1931, primero en forma limitada y luego abiertamente.
Se sostiene que dicha supresión fue aparente, porque el decreto 11.917/58 sólo modificó el mecanismo de regulación económica hasta entonces existente, creando en cuanto a las exportaciones el sistema de retención de cambio que, desde el punto de vista económico, actuó como un gravamen a la exportación pero sin integrar, propiamente, el régimen de impuestos aduaneros, pues consistía en la apropiación por el Estado de una porción de las divisas obtenidas por la venta de las mercancías al exterior.
Dicho sistema subsistió hasta el año 1967, en que fue derogado por la citada ley 17.198 (Adla, XXVII-A, 127), simultáneamente con la devaluación del peso por decreto 1407/67 (Adla, XXVII-A, 546), que llevó el dólar a $350 moneda nacional (luego $ 3,50 de la ley 18.188 — Adla, XXIX-A, 191— ). La ley creó planillas anexas estableciendo derechos 'ad valorem' según las mercaderías, que en ciertos casos quedaban libres del tributo; además, el art. 2 facultaba al Poder Ejecutivo para reducir o suprimir los derechos (7).
Los derechos no se aplicaban según valores de transacciones comerciales sino "sobre la base de los precios índices que oficialmente se establezcan o, en su defecto, de los valores FOB de exportación", a cuyo fin el decreto 1408/67 (Adla, XXVII-A, 547) dispuso que tales "precios índices" serían fijados por una comisión que funcionaría en la Secretaría de Industria y Comercio, integrada por funcionarios de diversas entidades.
Junto con la segunda devaluación del peso efectuada en 1970 mediante el decreto 6/70, que significó un aumento del dólar del 12,5%, la ley 18.714 (Adla, XXX-B, 1627) creó un derecho suplementario de exportación equivalente al porcentaje en que el dólar había aumentado (12,5%) sobre los valores índices o valores FOB de exportación, facultando al Poder Ejecutivo en su art. 2° para reducirlos o suprimirlos.
Si bien la ley 17.198 actualmente se encuentra derogada, sus disposiciones fueron receptadas por el Código Aduanero (Ley 22.415 — Adla, XLI-A, 1325— ) en su art. 724 y ss.
III. El factor económico: Argumentos utilizados históricamente para fundamentar la aplicación de las retenciones
La aplicación del gravamen en estudio ha encontrado basamento, a lo largo de la historia, en diferentes postulados teóricos de política económica. Debe tenerse en cuenta que los impuestos aduaneros han tenido siempre una doble finalidad; por un lado una finalidad recaudatoria y por el otro una de política comercial.
A modo de ejemplo se pueden mencionar los siguientes argumentos (8).
3.1. Control de los precios domésticos y defensa del salario real
Este argumento se basa en que ante un aumento de precios internacionales de los productos agrícolas o de su ingreso en moneda doméstica dada una devaluación de nuestra moneda, al exportador le conviene exportar salvo que también aumenten los precios para el consumo interno.
En el caso de un país de las características estructurales de Argentina (exportadora de productos primarios e importadora de productos industriales), como esos productos resultan importantes en la producción de bienes de consumo generalizado, como las harinas, etc., para evitar una caída del salario real de los trabajadores urbanos, producto de ese aumento de precios internos, es dable la aplicación de retenciones.
Este argumento, se ha dicho, adolece de varios defectos. Téngase en cuenta que las retenciones surgen, muchas veces, como consecuencia de una devaluación (lo que se llama 'devaluación compensada'). Así vemos que se devalúa la moneda para incrementar las exportaciones y al mismo tiempo se aplican retenciones que 'disminuyen las exportaciones', generándose una verdadera contradicción. Por eso, se ha sostenido que resulta irrisorio aplicar retenciones para evitar la caída del salario real de los trabajadores cuando esas retenciones surgen de una devaluación de la moneda que es la primera causa de la caída del salario real.
3.2. Para cubrir las necesidades de los sectores carenciados
Este argumento ha sido refutado por los analistas económicos, quienes han dicho que los problemas que viven los sectores más humildes que se concentran en las zonas marginales de las grandes urbes no son más que la consecuencia del 'no apoyo' gubernamental a las poblaciones del interior del país. Los mejores precios, sin retenciones, que recibirían los productores de las provincias del interior, implicarían un aumento en los ingresos, los que a través de un efecto 'derrame' produciría el aumento de la demanda de otros bienes (casas, departamentos, automóviles, educación, servicios en general, etc.) en esas regiones y la 'demanda derivada' de factores (mano de obra, capital, etc.) en las mismas. Se evitarían así, las grandes migraciones que se producen desde esas zonas hacia las zonas marginales de las grandes ciudades y comenzaría una verdadera "repoblación del país".
3.3. Porque es un sustituto imperfecto al impuesto a las ganancias
Los sostenedores de esta postura presuponen que el sector exportador evade el pago del impuesto a las ganancias. A fin de evitar ello se recurre, entonces, a un instrumento mucho más práctico y menos costoso para recaudar como son las retenciones a la exportación.
Al respecto se ha dicho, y sin pensar que el sector exportador sea 'inmaculado' en sus obligaciones fiscales, que no hay razones sólidas para realizar una diferenciación con los otros sectores de la economía.
Existen estadísticas discriminadas (extraídas de informes de la AFIP) de donde surge que en referencia al pago del impuesto a las ganancias no existe ninguna patología particular del sector exportador que habilite a un tratamiento diferencial con las personas físicas, sucesiones indivisas y Sociedades.
Por su parte, quienes han sugerido tomar a las retenciones como anticipos del Impuesto a las Ganancias, demuestran un total desconocimiento de la liquidación y administración de impuestos. Pues, tomando como ejemplo la exportación de un producto agrícola, la retención es pagada por el exportador. Entonces: ¿Cómo ha de atribuirse dicho monto entre todos los actores del proceso productivo que han intervenido en todas las etapas anteriores, siendo que no sólo el acopiador que vende al exportador tiene utilidades sino que también las tienen los productores, los transportistas, los contratistas, los proveedores de insumos y en general todos los intervinientes en los eslabonamientos productivos incluyendo las entidades financieras? (9).
3.4. Un fin exclusivamente recaudatorio
Aunque muy pocas veces se lo ha explicitado, es ésta una de las razones más fuertes para aplicar retenciones. Téngase en cuenta que se trata de un impuesto que tiene un bajo costo de recaudación, que se trata de una medida directa, fácil, cómoda y que, sin mengua de la incidencia que genera sobre la eficiencia de la economía general, en definitiva molesta a pocos contribuyentes y produce una amplia recaudación (10).
Al respecto hay que advertir los problemas que pueden surgir cuando las recaudaciones que así se obtienen son afectadas al presupuesto que de este modo se ve favorecido por los ingresos creados por esta vía.
La primera cuestión que debe analizarse tiene que ver con el destino que se da a los fondos así recaudados, pues dada la magnitud de la recaudación, se crea una verdadera rigidez en tales recursos, que por la facilidad con que se recaudan, se convierten en indispensables para el erario público, si es que el Estado no produce una reestructuración del sistema impositivo con la finalidad de ir produciendo el reemplazo de las retenciones por la recaudación de impuestos tradicionales (11).
Para cerrar este punto, hay que decir que todas las consideraciones financieras que se han sostenido para validar la aplicación del gravamen en estudio, pasan por alto las asimetrías que se producen en los sectores productivos. En efecto, las retenciones disminuyen el tipo de cambio real que reciben los productores, al tiempo que deben hacer frente a la compra de sus insumos afectados por un tipo de cambio real más alto habida cuenta que las importaciones se cursan por el tipo de cambio nominal acrecentado por los aranceles correspondientes. Así, los productores ofrecen divisas a un tipo de cambio más bajo que el tipo de cambio al cual las demandan. Téngase en cuenta, por otra parte, y a modo de ejemplo, que los fertilizantes, semillas, maquinarias, etc., que debe adquirir y/o contratar el exportador para poner en funcionamiento el aparato productivo tienen su valor en dólares, configurándose así una severa distorsión.
IV. El marco normativo: Los artículos de la Constitución Nacional y el Código Aduanero
Si bien los impuestos a la exportación se encuentran regulados en el Código Aduanero (ley 22.415), es imprescindible comenzar el análisis del marco normativo de los mismos haciendo referencia a los preceptos constitucionales que rigen en la materia.
Representa un principio básico para todo sistema de gobierno imbuido de una idea personalista el hecho de que si bien el sistema fiscal presenta particular importancia para la integración del tesoro nacional, con lo cual se solventan los gastos que genera la actividad estatal encaminada hacia el logro del bien común, ello no significa restar trascendencia a las libertades individuales, que deben ser preservadas de un ejercicio patológico o arbitrario del poder impositivo que desemboque en la supresión o desnaturalización de la libertad fiscal (12).
La existencia del poder impositivo no puede nunca significar una vulneración de la libertad fiscal. El límite de la contribución está dado por la necesidad de compatibilizar la plena vigencia de los derechos individuales con la debida tutela del Estado custodio del interés colectivo. Esa relación adecuada que caracteriza a un régimen tributario justo puede variar por circunstancias de tiempo y lugar, pero nunca puede significar que el poder tributario quede habilitado para franquear el límite que representa el pleno goce de los derechos constitucionales.
La Constitución Nacional, a lo largo de su articulado, deja claramente establecidas las bases que deben ser respetadas para la aplicación de cualquier tipo de tributo.
En el caso particular de los derechos de exportación, en su art. 4 establece que "El Gobierno Federal provee a los gastos de la nación con los fondos del Tesoro Nacional, formado del producto de derechos de importación y exportación...". Asimismo, el art. 17 dispone que "...Sólo el Congreso impone las contribuciones que se expresan en el artículo 4". Por su parte, el artículo 9 dispone que "En todo el territorio de la Nación no habrá más aduanas que las nacionales, en las cuales regirán las tarifas que sancione el Congreso".
Para no dejar dudas sobre el asunto, la Constitución en su art. 75, donde establece las atribuciones del Congreso de la Nación, ha fijado la competencia exclusiva del mismo para "...Legislar en materia aduanera. Establecer los derechos de importación y exportación, los cuales, así como las avaluaciones sobre las que recaigan, serán uniformes en toda la Nación..."(inc. 1°).
En referencia a la regulación legal del gravamen, hay que decir que el funcionamiento y la mecánica del mismo ha sido normada por el legislador en el Código Aduanero. En lo que aquí importa, el art. 754 (13) establece que "el derecho de exportación específico deberá ser establecido por ley". Dicha afirmación, que vendría a funcionar como una regla, no hace más que receptar el llamado principio de legalidad tributaria esencial e insoslayable en la aplicación de cualquier tributo.
No obstante ello, en el art. 755 (14) del mismo cuerpo legal, el legislador fijó una extensa serie de facultades en cabeza del Poder Ejecutivo que le otorgan, lisa y llanamente, la prerrogativa de hacer la ley. Pues se lo faculta para gravar, desgravar, modificar derechos y/o conceder exenciones referidas a los impuestos a la exportación, cubriéndose así casi todos los casos posibles (15).
Téngase en cuenta, como una particularidad más de este patológico sistema, que por imperio del art. 1° del Decreto N° 2752/1991, se delegó en el Ministerio de Economía Obras y Servicios Públicos, las facultades conferidas por el citado artículo 755 del Código Aduanero.
V. La violación de garantías constitucionales. El principio de legalidad
Nuestra doctrina constitucional ha establecido, al estudiar los límites al poder de imposición del Estado, que todo tributo debe responder a una causa constitucional. Así Gregorio Badeni ha dicho que "la causa constitucional, como elemento de la obligación fiscal, consiste en el cumplimiento de los requisitos que establece la Ley Fundamental en salvaguarda de la libertad fiscal y que condicionan la validez de la contribución impuesta por el Estado" (16).
Dichos requisitos son la legalidad, la igualdad, la no confiscatoriedad y la libertad de circulación (17).
El principio de legalidad aparece, desde los primeros estatutos patrios, vinculado al poder impositivo. Así lo consagraba el acta capitular del Cabildo de 1810, al establecer que "no pueden imponerse contribuciones ni gravámenes al pueblo o a sus vecinos sin previa consulta y conformidad del Excelentísimo Cabildo".
Disposiciones similares se encontraban en la Constitución de 1819 (art. 33), la del año 1826 (art. 46) y en el proyecto de Alberdi (art. 18 inc. 4) (18).
Este principio de legalidad que establece que ningún tributo puede ser establecido sin ley — nullum tributum sine lege (19)— es una clara derivación del principio genérico de legalidad que consagra el art. 19 de la Constitución Nacional y que dispone que nadie puede ser obligado a hacer lo que no manda la ley ni privado de lo que ella no prohíbe.
Asimismo, se trata de un desprendimiento de la clásica doctrina de la división de poderes gubernamentales, cuyo principal objetivo reside en evitar la concentración del poder con su secuela de ejercicio abusivo en desmedro de los derechos y garantías constitucionales.
En tal sentido Joaquín V. González resaltaba que: "El más importante de los caracteres de este poder de imposición es el ser exclusivo del Poder Legislativo, como representante más inmediato de la soberanía del pueblo" (20).
Por su parte, en la Constitución Nacional encontramos disposiciones que específicamente condicionan la validez de los impuestos a su establecimiento por ley. Tanto el art. 4°, como los arts. 17° y 75° inc. 1 y 2, disponen categóricamente que las cargas impositivas sólo pueden emanar del Congreso (21).
En el caso de los impuestos a la exportación, en virtud de la amplísima delegación de facultades en cabeza del Poder Ejecutivo dispuesta por el art. 755 del Código Aduanero, dicho principio se ve claramente vulnerado.
Para así comenzar, hay que resaltar la contradicción interna que trae consigo el Código Aduanero cuando establece, por un lado la regla de que los derechos de exportación deberán ser establecidos por ley (art. 754), y por el otro, en su art. 755, otorga extensas facultades al Poder Ejecutivo para la fijación de los mismos significando ello una clara desarticulación de la regla fijada. El ámbito de aplicación de las facultades otorgadas al poder administrador es tan vasto que no se concilia con la limitación que se sugiere en el artículo precedente citado.
Igualmente, y más allá de esta particular contradicción, lo cierto es que tal delegación de facultades legislativas en favor del órgano ejecutivo resulta a todas luces inconstitucional (22).
VI. La falta de basamento jurídico constitucional de las facultades previstas en cabeza del Poder Ejecutivo
La primera cuestión a dejar en claro respecto a las facultades que el art. 755 del Código Aduanero otorga al poder Ejecutivo es la falta de basamento jurídico constitucional en el otorgamiento de las mismas.
Pues no estamos aquí frente a una delegación de facultades legislativas conforme el art. 76 de la Constitución Nacional ni frente a una función reglamentaria del Poder Ejecutivo emanada de las atribuciones dispuestas por el art. 99, inc. 2° de la Constitución Nacional.
Esta nota distintiva del régimen jurídico aduanero es la que torna muy difusa la línea divisoria que siempre debe existir entre las facultades de los órganos Legislativo y Ejecutivo.
6.1. La inexistencia en el caso de una delegación de facultades legislativas
Nuestra norma fundamental se encarga de delinear claramente el régimen de excepción que debe primar en materia de delegación legislativa. En los artículos 29, 76 y 99 inc. 3, queda fijada la limitación que tiene el Poder Ejecutivo para ejercer facultades propias del órgano legislativo.
El principio general surge de los arts. 76 y 99, inc. 3°. El primero establece que "se prohíbe la delegación legislativa en el Poder Ejecutivo". El segundo dispone que "el Poder Ejecutivo no podrá en ningún caso, bajo pena de nulidad absoluta e insanable, emitir disposiciones de carácter legislativo".
Si bien el último de los artículos citados regula las facultades del Poder Ejecutivo para dictar decretos de necesidad y urgencia, se ha entendido que la delegación de facultades legislativas y los decretos de necesidad y urgencia, son las dos cara de una misma moneda (23).
En función de ello, Badeni sostiene que las materias categóricamente excluidas por el art. 99 inc. 3, para el dictado de DNU, dentro de las cuales se encuentra la materia tributaria, se extienden al instituto de la delegación legislativa.
Por su parte, el citado art. 76 de la Ley Fundamental, luego de la categórica prohibición que dispone, establece una excepción cuando se tratare de materias de administración o emergencia pública, con plazo fijado para su ejercicio y, dentro de la base de delegación que el Congreso establezca por ley.
Sobre el particular cabe advertir la improcedencia de aquellas posiciones que sostienen que las cuestiones tributario-aduaneras se encuentran dentro de esas "materias de administración" a las que alude el constituyente. Más allá de las particularidades que pueda presentar esta rama jurídica en virtud de la dinámica que frecuentemente se requiere para atender a las continuas modificaciones que se producen en la política aduanera, lo cierto es que una interpretación sistemática de los artículos 4, 9, 17, 19, 29, 39, 52, 75 inc. 1 y 2, 76 y 99 inc. 3° de la Constitución Nacional, de donde se desprende claramente la voluntad del constituyente de impedir la delegación en esta materia, imponen arribar a tal conclusión.
No se puede, so pretexto de una supuesta cuestión de practicidad y dinamismo, desbaratar toda una construcción del constituyente tendiente a garantizar, mediante el juego sistemático de los artículos citados, una de los derechos individuales más elementales como es el de la libertad fiscal.
Por otra parte, ese ha sido el criterio sostenido por la Corte Suprema al decir que: "No pueden caber dudas en cuanto a que los aspectos sustanciales del derecho tributario no tienen cabida en las materias respecto de las cuales la Constitución Nacional (art. 76), autoriza, como excepción y bajo determinadas condiciones, la delegación legislativa en el Poder Ejecutivo" (24).
El tema de la delegación legislativa referida a cuestiones impositivas ha sido extensamente abordado por Gregorio Badeni, quien sostiene que "El Congreso es el único órgano habilitado para crear o suprimir tributos o exenciones. Lo que debe hacer por ley es individualizar debidamente los tributos y, eventualmente, facultar al Poder Ejecutivo para determinar el momento que estime oportuno para su aplicación. Pero no es procedente otorgar, al órgano ejecutivo, una especie de carta en blanco para regular en materia fiscal, creando o suprimiendo exenciones" (25).
Por su parte, de acuerdo con la idea de que la delegación de facultades legislativas debe ser siempre una solución excepcional, sensiblemente limitada y de interpretación restrictiva, y efectuando una interpretación finalista y sistemática del texto constitucional, se ha entendido que la delegación resulta improcedente cuando la Constitución le otorga a alguna de las dos cámaras del Congreso el carácter de cámara de origen. Ese es el caso del art. 52 de la Norma Fundamental que establece que solamente la Cámara de Diputados tiene la iniciativa en materia de leyes sobre contribuciones (26).
La Constitución le ha asignado a la Cámara de Diputados el carácter de Cámara de origen para el tratamiento de ésta materia. La razón de ello hay que buscarla en la necesaria representación popular que se precisa para la consideración y el debate primario referido a cuestiones impositivas. Recuérdese que "El Principio de legalidad descansa en la exigencia, propia de la concepción democrática del Estado, de que sean los representantes del pueblo, quienes tengan directa intervención en el dictado de los actos del poder público tendientes a obtener de los patrimonios de los particulares los recursos para el cumplimiento de los fines del Estado" (27).
Vale traer a colación la advertencia que efectuaba Alberto Bianchi aún antes de la reforma constitucional de 1994, al decir que "La delegación no debe ser tomada en forma igualitaria para todas las materias, sino que debe existir una graduación en su intensidad, según sea el tipo de facultad delegada. Eso ocurre en materia impositiva, ya que el poder tributario ha sido confiado, muy especialmente, al Congreso" (28).
Por su parte, si el otorgamiento de facultades que el Código Aduanero establece en cabeza del Ejecutivo se tratara de una delegación de facultades con fundamento en el art. 76 de la Constitución, debería cumplirse con los requisitos que otorgan validez a las mismas. Esto es con (i) determinación por la ley delegante de un plazo para el ejercicio de la facultad legislativa delegada; (ii) necesidad de que el Congreso fije la política legislativa a la que ha de atender el Poder Ejecutivo en su actividad normativa (29); (iii) refrendo obligatorio del Jefe de Gabinete de los reglamentos delegados dictados por el Presidente; y (iv) posterior control de la Comisión Bicameral Permanente.
6.2. La inexistencia en el caso del ejercicio de facultades reglamentarias por parte del Poder Ejecutivo
El art. 99, inc. 2° de la Constitución Nacional establece que es función del Presidente expedir las instrucciones y reglamentos que sean necesarios para la ejecución de las leyes del Congreso, procurando no alterar su espíritu con excepciones reglamentarias.
En virtud de esta disposición, el titular del Poder Ejecutivo queda habilitado para dictar decretos reglamentarios que complementan la norma legal a fin de facilitar su aplicación.
No se trata ésta de una habilitación otorgada por el Congreso, sino de una facultad reglamentaria que es propia del Ejecutivo.
Gregorio Badeni ha dicho que la facultad prevista en el art. 99, inc. 2°, el órgano ejecutivo la hace efectiva mediante el dictado de decretos. Son tales: 1) los decretos reglamentarios mediante los cuales se complementan a las leyes para su debida aplicación; 2) los reglamentos autónomos que son los emitidos por el órgano ejecutivo en el ejercicio de las facultades propias que le asigna la Constitución; 3) los reglamentos delegados que se emiten como consecuencia de una autorización legal sin invadir el área de competencia de órgano legislativo (30).
Por su parte Germán Bidart Campos sostenía que "en el decreto reglamentario aparece nítidamente la subordinación de la administración a al legislación. Es uno de los motivos por los cuales negamos al decreto reglamentario la sustancia o contenido de ley material, para atribuirle típicamente la calidad de acto administrativo de contenido general y sublegal" (31).
En suma, como ha dicho Alberto Bianchi (32), al reglamentar en exceso una ley, el Presidente ejerce una actividad legislativa originaria que le está prohibida respecto de materias que son ajenas a su competencia. Ello trae, necesariamente, una violación al principio de la división de poderes.
En el caso, las facultades previstas en cabeza del órgano Ejecutivo para el establecimiento de los derechos de exportación con fundamento en el art. 755 del Cód. Aduanero exceden claramente las atribuciones emergentes del art. 99 inc. 2 de la Constitución Nacional.
VII. El criterio adoptado por la Corte Suprema de Justicia
La Corte Suprema de Justicia de la Nación desde su más inveterada jurisprudencia ha venido sosteniendo en forma pacífica la imposibilidad de la aplicación de tributos sin ley emanada del Congreso. Así ha dicho que: "Entre los principios generales que predominan en el régimen representativo republicano de gobierno, ninguno existe más esencial a su naturaleza y objeto que la facultad atribuida a los representantes del pueblo para crear las contribuciones necesarias para la existencia del Estado" (33).
No obstante ello, fue en el precedente "Delfino y Cía." (34) donde dejó claramente establecida la doctrina que descalifica los actos legislativos por los cuales el Congreso confiere al Poder Ejecutivo potestades atinentes a la creación de normas jurídicas, superando ampliamente la mera función reglamentaria de las leyes.
En ese fallo, la Corte sostuvo que: "Existe una distinción fundamental entre la delegación de poder para hacer la ley y la de conferir cierta autoridad al Poder Ejecutivo o a un cuerpo administrativo a fin de reglar los pormenores y detalles necesarios para la ejecución de aquélla. Lo primero no puede hacerse, lo segundo es admitido aun en aquellos países en que, como los Estados Unidos de América, el poder reglamentario del Poder Ejecutivo se halla fuera de la letra de la Constitución".
Más adelante, en el precedente "Prattico c. Basso y Cía." (35), el Máximo Tribunal exigió, para considerar constitucional la delegación impropia, que la política legislativa estuviera claramente establecida, fijando de ese modo un límite más preciso a los reglamentos delegados emitidos por el Poder Ejecutivo.
Por su parte, en el caso "Mouviel" (36), si bien refiriéndose a cuestiones de derecho penal, se ratificó la doctrina "Delfino y Cía." dotándola de mayor rigidez, y dejando en claro que la facultad "simplemente" reglamentaria del poder ejecutivo o de las reparticiones administrativas no puede importar nunca la de legislar en materias exclusivamente reservadas al Congreso.
Asimismo, en el caso específico de la delegación de facultades legislativas en materia tributaria, la Corte Suprema se ha encargado de determinar su prohibición en forma elocuente al establecer el carácter absoluto del principio de legalidad tributaria en el caso "Video Club Dreams" (37).
Refiriéndose a este caso, Bidart Campos refirió que "cuando la Corte ha entendido descubrir naturaleza impositiva en algún gravamen establecido por decreto del poder ejecutivo, ha declarado su invalidez a causa del avance inconstitucional sobre atribuciones que la constitución tiene reservadas al Congreso.
También cuando ha extendido la aplicación de una ley a un hecho imponible no previsto en ella" (38).
En esta misma línea, el Máximo Tribunal confirmó la procedencia de un amparo en el que se había declarado la inconstitucionalidad de una disposición legal que delegaba en el jefe de gabinete la facultad para fijar valores o escalas a fin de determinar el importe de las tasas que percibiría la Inspección General de Justicia, sin que aquélla fijara el límite o pauta alguna ni una clara política legislativa, diciendo que la facultad de crear cargas tributarias o definir o modificar los elementos esenciales de un tributo es exclusiva y excluyente del Congreso de la Nación (39).
En el mismo precedente ha dicho la Corte que "de la reiterada doctrina precedentemente reseñada surge con nitidez que ni un decreto del Poder Ejecutivo ni una decisión del Jefe de Gabinete de Ministros pueden crear válidamente una carga tributaria ni definir o modificar, sin sustento legal, los elementos esenciales de un tributo (Conf. sobre esto último la doctrina del citado precedente de Fallos: 319:3400, en especial su considerando 9)".
En concordancia con este criterio, ya se había sostenido en el caso "La Bellaca" (40), fundándose en la invariable jurisprudencia del Tribunal al respecto, que resulta inaceptable la tesis que pretende limitar la exclusiva competencia del Congreso en materia tributaria, en lo referente al establecimiento de nuevos impuestos, ya que tal interpretación llevaría a la absurda consecuencia de suponer que una vez establecido un tributo por el Congreso de la Nación, los elementos sustanciales de aquél definidos por la ley podrían ser alterados a su arbitrio por otro de los poderes del gobierno, con lo que se desvirtuaría la raíz histórica de la mencionada garantía constitucional y se vaciaría de buena parte de su contenido (41).
VIII. Conclusiones
De todo lo expuesto surge clara la prohibición dispuesta por la Ley Fundamental respecto al ejercicio de facultades legislativas por parte del Poder Ejecutivo (arts. 19, 29, 76 y 99 inc. 3), más aun cuando estamos hablando de cuestiones tributario-aduaneras (arts. 4, 9, 17, 52, 75 inc. 1 y 2 y 99 inc. 3).
El resurgimiento de los impuestos a la exportación que ha venido afianzándose desde hace algunos años para aquí, especialmente en materia agrícola, y que por estos días ha llegado a extremos hasta hoy ignorados, responde fundamentalmente a las necesidades del Estado Argentino de financiarse y a las particulares facilidades que presenta este tributo a los fines de su aplicación.
De esa manera vemos que la incapacidad del Estado para adoptar las medidas necesarias para afrontar sus obligaciones con los ingresos que derivan de una sana política económica se intenta paliar con la aplicación de gravámenes que se encuentran en franca colisión con preceptos constitucionales de vital importancia para el recto funcionamiento de nuestro Estado de Derecho.
Que quede claro: no se está aquí intentando determinar si la Argentina es librecambista o proteccionista. Hace casi un siglo hablando de este mismo tema, Manuel Augusto Montes de Oca señalaba que "La Constitución no es ni librecambista, ni proteccionista; ella establece por regla general, que los impuestos deben destinarse a formar el tesoro nacional; tesoro que, a su vez, se destina a efectuar los gastos necesarios que demandan el interés de la comunidad y el bienestar de la República; son el bienestar y el interés de la República y de la comunidad los reguladores del impuesto" (42).
Lo que no puede consentirse, sea cual fuera la postura que al respecto se adopte, es la desarticulación del principio de legalidad en materia impositiva que con la aplicación de las retenciones a la exportación, tal como hoy se encuentran configuradas, está siendo totalmente soslayado.
Resultan plenamente aplicables las palabras de Horacio A. García Belsunce, cuando hace ya tiempo dijera que "contra esta crisis del principio de legalidad tributaria debe alzarse no sólo la voz de los sectores contribuyentes afectados en sus legítimos derechos, sino también la de todos los que bregan por que el tan mentado estado de derecho deje de ser una expresión retórica y se convierta en el real exponente de la vida jurídica del país" (43).
(1) GIULIANI FONROUGE, Carlos M., "Derecho Financiero", 5ª Edic. Edit Depalma, Buenos Aires 1993, Volumen II, pág. 883.
(2) EHBERG – BOESLER, "Principios de hacienda" versión española de Sardá Deux y Beltrán Flores, Barcelona 1944, ps. 159/60, citado por LINARES QUINTANA, Segundo V., "Tratado de la Ciencia del Derecho Constitucional", Edit. Plus Ultra, Tomo 5, pág. 200.
(3) Cfr. ALAIS, Horacio, "Los impuestos aduaneros argentinos", Capítulo VI del libro "Impuestos sobre el comercio internacional". (Víctor Uckmar, Alejandro C. Altamirano, Heleno Taveira Torres coords), Edit. Abaco, Ciudad de Buenos Aires, 2003, pág. 204.
(4) Sería materia de otro estudio analizar las disputas que se generaron en rededor del deslinde de competencias para el ejercicio del poder impositivo entre la Nación y las provincias llevadas a cabo a lo largo del proceso constituyente que culminara en 1860.
(5) LINARES QUINTANA, Segundo V., "Tratado..." Ob. Cit. Tomo 5, Pág. 234.
(6) GIULIANI FONROUGE, Carlos M., "Derecho..."Ob.Cit. Volumen II, pág. 895.
(7) Cfr. GIULIANI FONROUGE, Carlos M., "Derecho..." Ob. Cit. Volumen II, pág. 895.
(8) Cfr. Dirección de Informaciones y Estudios Económicos Bolsa De Comercio Rosario, informativo semanal 1191 - 25 de febrero de 2005 ¿Por qué se deben eliminar las retenciones? (http://www.ciaracec.com.ar).
(9) Cfr. CUELLO, Raúl E., "Las retenciones a la exportación, el tipo de cambio y la inflación", IMP, 2005-22, 2871, LA LEY, Sup. Act.
(10) Cfr. ALTAMIRANO, Alejandro C., "Las retenciones a las exportaciones de productos agropecuarios. Finalidades fiscales y extrafiscales", Capitulo IX del libro "Impuestos sobre el comercio internacional" (Víctor Uckmar, Alejandro C. Altamirano, Heleno Taveira Torres coords.), Edit. Ábaco, Ciudad de Buenos Aires, 2003, pág 299.
(11) CUELLO, Raúl E., "Las retenciones...", ob. cit.
(12) Cfr. BADENI, Gregorio, "Tratado de Derecho Constitucional", Edit. La Ley, 2ª Edic., Tomo I, pág. 925.
(13) Art. 754: El derecho de exportación específico deberá ser establecido por ley.
(14) Art. 755: 1. En las condiciones previstas en este código y en las leyes que fueren aplicables, el Poder Ejecutivo podrá: a) gravar con derecho de exportación la exportación para consumo de mercadería que no estuviere gravada con este tributo; b) desgravar del derecho de exportación la exportación para consumo de mercadería gravada con este tributo; y c) modificar el derecho de exportación establecido...
(15) Un ejemplo de esto fue la Resolución (M.E.) 11 del año 2002 con la cual se reestablecieron los derechos de exportación con el objetivo de atenuar los efectos que la devaluación de la moneda ejercía sobre los precios internos, fijándose alícuotas del 5% y hasta 23,5% del valor imponible de cada una de las mercaderías exportadas.
(16) BADENI, Gregorio, "Tratado...", ob. cit., Tomo I, pág. 928.
(17) Cfr. LINARES QUINTANA, Segundo V., "El poder impositivo y la libertad individual", pág. 77, Edit. Alfa, Buenos Aires, 1951.
(18) LUQUI, Juan Carlos, "Derecho Constitucional Tributario", Edit. Depalma, Buenos Aires 1993, pág. 149.
(19) Los antecedentes históricos del principio "Nullum Tributum sine lege", tal como señala RODOLFO SPISSO, deben buscarse en la Carta Magna inglesa de 1215 y en distintos fueros de albedrío en España. Asimismo, resulta relevante la razón filosófica otorgada por LOCKE a este principio, fundándola en el principio de la autoimposición. Decía él que "es verdad que los gobiernos no pueden ser mantenidos sin una carga, y es apropiado que quien goza de sus cuotas de protección debería pagar de su patrimonio su participación en tal mantenimiento. Pero debe ser con su consentimiento, es decir el de la mayoría, sea dado por ellos mismos o por los representantes por ellos elegidos; porque si alguien pretende el poder de imponer y exigir tributos del pueblo por su propia autoridad y sin el consentimiento del pueblo, de ese modo se atropellaría la ley fundamental de la propiedad y subvertiría la finalidad del gobierno..." ("Concerning civil government", cap. XI, párr. 140).
(20) GONZALEZ, Joaquín V., "Manual de la Constitución Argentina" Edit. Estrada, Bs. As. 1983, Tomo V, Pág. 432.
(21) de CARLOS, Nereo Nazareno, "Límites de la delegación legislativa en materia tributaria y el respeto al principio de legalidad", LA LEY, 21/09/2005, p. 15.
(22) Otro punto interesante es el referido al caso de aplicación de derechos de exportación cuando el país de destino es integrante del Mercosur, lo cual hace aun más patente la inconstitucionalidad del gravamen en virtud de lo establecido en el "Tratado de Asunción". Recomendamos al respecto el libro "Impuestos sobre el comercio internacional". (Victor Uckmar, Alejandro C. Altamirano, Heleno Taveira ´Torres coords), Edit. Abaco, Ciudad de Buenos Aires, 2003.
(23) BADENI, Gregorio, "La delegación legislativa" Comunicación pronunciada en la Academia Nacional de Ciencias Morales y Políticas, publicado en Anales Tomo XXIX -2000/ 2001 ..." Pág 545.
(24) Fallos CS 326:4251.
(25) BADENI, Gregorio, "La delegación..." Ob. Cit. Pág. 546.
(26) BADENI, Gregorio, "Límites de la delegación legislativa", LA LEY, 2001-E, 913.
(27) Fallos CS 286:325 (Del Dictamen del Procurador).
(28) ALBERTO BIANCHI, "La delegación legislativa", Edit. Ábaco, Buenos Aires 1990, pág. 307.
(29) Este requisito no puede entenderse cumplido con la genérica mención de finalidades que el art. 755 en su punto N° 2 establece como condicionantes del ejercicio de las facultades allí atribuidas al órgano ejecutivo.
(30) BADENI, Gregorio, "Tratado..." ob. Cit. Tomo II, Pág. 1707; Fallos CS 148:430; 269:393.
(31) GERMAN J. BIDART CAMPOS, "Manual de la Constitución Reformada" Edit. Ediar, Tomo III, pág. 243.
(32) ALBERTO B. BIANCHI, "La delegación..." ob. Cit. Pág. 108.
(33) Fallos CS 155:290.
(34) Fallos CS 148:430.
(35) Fallos CS 246:345 (La Ley Online).
(36) Fallos CS 237:636 (La Ley Online).
(37) Fallos CS 318:1154 (LA LEY, 1995-D, 247).
(38) BIDART CAMPOS, Germán J., "Manual de la Constitución Reformada" Edit. Ediar, Tomo III, Pág. 160.
(39) Fallos CS 326:4251.
(40) Fallos CS 309:3400.
(41) SPISSO, Rodolfo R.,"Principio de reserva de ley y delegación de facultades legislativas en materia tributaria", LA LEY, 2004-D, 230.
(42) MONTES DE OCA, Manuel Augusto, "Lecciones de Derecho Constitucional", Edit. "La Buenos Aires", Buenos Aires 1917, Tomo I, pág 190.
(43) GARCIA BELSUNCE, Horacio A., "Estudios Financieros", Edit. Abeledo-Perrot, Buenos Aires 1966, pág. 223.
@CANONET
19/06/2008
Si hay algún artículo o trabajo que rebata lo arriba expresado lo leeré con gusto porque me interesa el tema.
Agustín:)
Agustín:)
@CANONET
19/06/2008
Un periodista de Cañada de Gómez desempolvó una grabación de 2002 en Las Parejas, donde el entonces gobernador de Santa Cruz y candidato presidencial aseguraba que los derechos de exportación eran "una política equivocada" y servían únicamente “para bancar la burocracia del Estado nacional”
La grabación se puede escuchar en http://www.rosario3.com/noticias/pais/noticias.aspx?idNot=32454
La grabación se puede escuchar en http://www.rosario3.com/noticias/pais/noticias.aspx?idNot=32454
@CANONET
19/06/2008
Vos tenés Razón ¡yo tengo Miradas al Sur!
En cuanto los fallos de la Corte todos sabemos que, lamentablemente, no siempre se hace justicia. Es lamentable haber llegado a este punto.
Agustín:)
En cuanto los fallos de la Corte todos sabemos que, lamentablemente, no siempre se hace justicia. Es lamentable haber llegado a este punto.
Agustín:)
@CANONET
19/06/2008
Vos tenés Razón ¡yo tengo Miradas al Sur!
En cuanto los fallos de la Corte todos sabemos que, por desgracia, no siempre hacen justicia. Es lamentable haber llegado a este punto de descreimiento de uno de los Poderes Constitucionales.
Los cortes de ruta continúan. Estoy en contra de ellos, tanto como los de las calles, desde sus comienzos -que no fueron en marzo de este año-. Si de entrada se hubiese aplicado la ley hoy estaríamos hablando de otro modo.
Si voy y tomo la comisaría de Santos Lugares los muchachos de la bonaerense me sacan a patadas o me hacen pasar unos días de descanso en la Alcaidía Federal de la otra cuadra. Además no me invitarían a participar de acto alguno en el palco oficial ni los scouts de la Basílica de Lourdes. Sin embargo... todos hemos visto que la ley no es la misma para todos. Hay ciudadanos de primera y de segunda, eso es innegable.
Agustín:)
@MARINA
20/06/2008
Yo aporto otras 5 macetas!!!, entre todos podriamos hacer una vaquita y tal vez leguemos a las 100 ha!!!!
@MARINA
20/06/2008
Efectivamente es un panqueque, mesiánico, fatalista, mística, golpista y oportunista!!!.
Criticó lo que ella misma propuso, estuvo pegada al campo tratando de sacar rédito político y ahora desapareció. Si le queda algo de verguenza debería mantener el silencio por largo tiempo.
Presionó a los 4 jinetes del campo con una marcha religiosa y pacifista. Quedaron pegados a ella ya que parecía ser la salvadora del campo....... y ahora qué????
@MARINA
20/06/2008
Si tiene que hablar que lo haga, pero basta de dobles discursos, de victimizarse, de creerse la pitonisa del país y la salvadora del mundo. Es una oportunista política que todavía no pudo superar la derrota, sangra por la herida.
En cuanto a los dobles discursos, no es la única, el gobierno y los dirigentes del campo también lo tienen.
En cuanto a los dobles discursos, no es la única, el gobierno y los dirigentes del campo también lo tienen.
@MARINA
21/06/2008
Muchas cosas no me quedaron claras de este paro, pero dos fundamentales.
1) Si los 4 jinetes tienen tanta representación, qué necesidad habia de parar las rutas, privando del paso todo el mundo, cuando simplemente le podían haber dicho a sus bases (que ellos representan) que no vendieran sus productos. Nos hubieramos evitado tantos conflictos, desabastecimiento, aumento de precios, muertes, etc.
2) No era más fácil si querían evitar el paso de los camiones con granos -ante la evidente dificultad de que las bases le respondieran sin tomar ellos medidas coercitivas- que hubieran bloqueado los accesos al puerto nada más???, para qué parar un pais entero!!!
@CANONET
21/06/2008
Copipego parte del posteo de MAGNET.
"...Cualquier concesión al ruralismo implicaría aproximar el precio local de esos productos a su creciente cotización mundial, agravando el encarecimiento de la canasta básica..."
¿Y si comenzamos por reconocer un secreto a voces?: ¡los sueldos son bajos! ¡No es que los productos sean caros! Sumemos a ello una pésima distribución de la torta. Una ley de Paretto siniestra. Nos acercamos más a una colonia que a una república.
Los sueldos bajos convienen para que los precios de nuestros commodities sean ventajosos para quienes los necesitan. Y los grandes pulpos económicos sigan cosechando ingentes ganancias. Pulpos a los cuales nuestra clases política no solamente no toca sino que en algunos casos apaña.
Todas las cosas hay que entenderlas dentro de un contexto. Cuando en el 2001 aparecieron las asambleas populares creíamos que algo cambiaría. No solamente no se fueron todos sino que volvieron, con cabellos teñidos y alguna cirugía encima. Para nuestra desgracia con las mismas neuronas. Para su suerte los seguimos votando.
Agustín:)
@CANONET
21/06/2008
Donde dice clase política, para una mejor comprensión, debe decir clase dirigente: política, gremial y empresaria.
Agustín:)
Agustín:)
@OJOSVERDES
22/06/2008
excelente el escrito de SENIOR, buenisimo...
@CANONET
23/06/2008
Lo bueno sería que pongas TODAS las burradas que se están diciendo y que no son patrimonio de un partido en particular.
En España no cortan las rutas porque es un delito, haga quien lo haga, tanto como tomar una comisaría. Releé los diarios de días pasados y comprobarás que a los camioneros que las cortaron los detuvieron. Y nadie salió en su defensa por un hecho muy sencillo: cometieron un delito. La culpa no la tiene el chancho...
Agustín:)
@CANONET
23/06/2008
"No quisiera ni imaginar si aqui va (como intento hacerlo) gendarmería y retirara a los que cortaron las rutas estos últimos días..."
Quique: si esto lo hacemos años después de que se viene haciendo, el uso y la costumbre degenera el sentido de la ley. En ningún país civilizado alguien toma una comisaría, rompe todo y termina en el palco presidencial. Convengamos que nadie es culpable hasta que haya una sentencia firme. Pero esto huele muy mal. En Francia, para hacer una manifestación, hay que tener un permiso policial y no se pueden ocupar todos los carriles del circuito de protesta.
"...hablar mal de los gobiernos, es un acto bien visto..." Te recomiendo que leas los diarios españoles y verás el nivel de crítica que hay hacia el gobierno QUE NO ES HABLAR MAL SI LO QUE SE DICE ES CIERTO. Es parte del juego democrático que haya oposición. Lo bueno, y verdaderamente democrático, es que sea una oposición de propuestas más que de protestas. Y más bueno aún sería que el gobierno escuche y recuerde cuando ese partido gobernante fue oposición.
Agustín:)
@CANONET
23/06/2008
Y la detención de los camioneros vino de parte de un gobierno socialista pero respetuoso de las leyes
Agustín:)
Agustín:)
Esta cadena ya está cerrada y no se pueden dejar nuevos comentarios. Si el tema te interesa puedes abrir una nueva . Puedes hacer referencia a esta cadena incluyendo el link
Más notas de LibreVer todas
Más notas de Libre

Mi Desahogo !!
@VILMY 19/06/2008
¿Dónde está la felicidad?
@GABRIELA58 14/10/2026
SI NADA NOS SALVA DE LA MUERTE, POR LO MENOS QUE EL AMOR NOS SALVE DE LA VIDA
Pablo NerudaToda elección implica una renuncia, sabrás si has elegido bien si el gozo de la elección es más grande que el dolor de la renuncia
Desconozco

ARG
52
Introvertida, observadora y de gustos simples. Disfruto de las caminatas, los vi
¿CONOCERLA?

Más Mujeres

Salidas Grupales
Ver TodasTalleres y Cursos (Zoom)
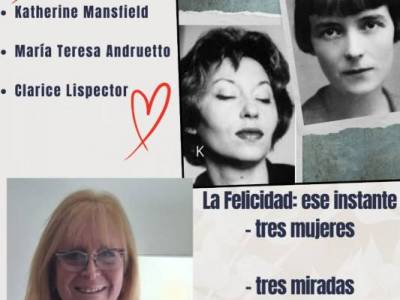
LA FELICIDAD: ese instante (Virtual)
@GLORY2023 - Vie 16/10/2026
18
7
Me interesa
Talleres y Cursos (Zoom)
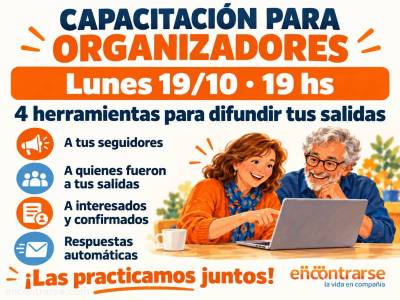
Capacitación funciones avanzadas para organizador
@SERGIO - Lun 19/10/2026
1
10
Me interesa
Bowling
POR OTRA SALIDA DE BOWLING, VOLVEMOS A PALOKO !!!
@TREKKER1 - Sáb 17/10/2026
10
23
Me interesa